化学繊維および通常糸の供給が逼迫:早めの発注を
—来四半期の調達を計画されているお客様へ:発注ペースの見直しを
2026年第4四半期はまだ完全に始まっていませんが、化学繊維およびテキスタイルチェーンの供給側では、すでに注視すべき同調した逼迫の動きが見られています。一方では、トランプ政権によるイランへの圧力の波及効果が、原油やナフサから芳香族およびポリエステル原料へと段階的に伝達されています。他方では、中国の化学繊維・テキスタイル工場が、コストと受注の両面からの圧力の下で、前倒しでの減産や操業停止を強めています。これら2つの動向が収れんした結果、来四半期の供給の弾力性は、現在のほとんどのバイヤーの予想よりも逼迫する可能性があり、価格やリードタイムの上ぶれリスクは、早期に発注を行う側に有利に傾いています。
I. トランプのイラン政策:制裁が取り沙汰されているが、消え去ったことは一度もない
現在の米イラン情勢は、「制裁と並行して交渉が進む」という緊張状態にあります。10月8日、米国はイランの石油輸送船に対して新たな制裁を科しました。同時に、ワシントンでは、輸送コストを削減するために「シャドウフリート(影の船団)」に対する一部の制裁解除の可能性についても議論が続けられています。この「圧力をかけながら対話する」というパターンは、交渉のシグナルが出るという理由だけで地政学的リスクプレミアムが体系的に消滅することはないことを意味しています。
II. 中国の化学繊維およびテキスタイル工場:減産は「予想」ではなく進行中の現実である
地政学的な混乱と呼応しているのが、国内供給側における自発的な収縮です。10月22日時点で、江蘇省および浙江省の織機稼働率はわずか53%、仮撚機の稼働率は64%といずれも前年同期比で低い水準にあり、総合的なポリエステル稼働率は74%まで低下し、過去の同期と比べて大幅に低くなっています。隆衆資訊(Longzhong Information)の週次データはこの傾向をさらに裏付けており、10月16日〜22日の週における江蘇省および浙江省の化学繊維織物の総合稼働率は51.38%となり、前期間から引き続き低下しました。
一部の中小規模の製織企業は、国慶節の休日の前に操業停止を開始しました。休日の前夜、江蘇省および浙江省の総合仮撚機稼働率は57%に低下し、総合織機稼働率は54%に低下しました。一部の中小規模製織企業は、休養のために前倒しで操業を停止しました。これは短期的な休日の要因ではなく、2026年以降の業界における「柔軟な生産調整」の論理の継続です。早くも8月の時点で、江蘇省および浙江省の化学繊維織物の総合稼働率は51%〜52%の範囲にあり、過去の同期における62%〜68%の水準よりも10ポイント以上低くなっていました。多くの工場がフル生産から直接、生産能力の3分の1を削減しました。企業は、稼働・停止のローテーション、3交替制から2交替制への切り替え、ずらし年休、早期のメンテナンスなどを通じて出力を圧縮しました。その核心的な狙いは、原材料のボラティリティが高く受注が不十分な状況下での在庫の積み上がりやキャッシュフローの流出を回避することでした。
このことは、現在の低い稼働率が単なる「需要の低迷—工場による受動的な負荷削減」という物語ではないことを意味しています。それらはまた、工場がより少ない機械で稼働することを能動的に選択していることをも反映しています。来四半期にエンドユーザーの注文が季節的な回復や集中的な買い付けを示した場合、供給側の反応は過去よりも著しく遅れることになります。機械を再稼働させることはできますが、早期に停止された生産能力、削減された労働者のシフト、そして取り崩された原材料在庫は、すぐには補充されません。
当社の推奨:来期の調達戦略において「早期注文確定」を基本シナリオとすること
自社ECサイト(独立系サイト)のクライアント様および長期的な調達パートナー様にとって、この期間は発注ペースの調整を真剣に検討すべき好機となります。具体的には以下の通りです。
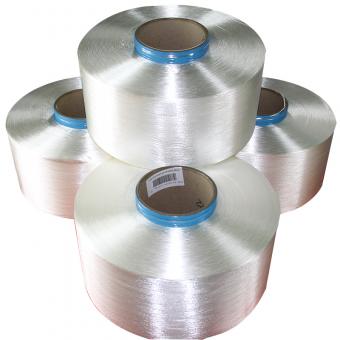
主力製品および標準仕様製品の事前発注を優先する。 ポリエステル長繊維(フィラメント糸) およびPTAダウンストリームの織物・糸製品は、原材料側の影響と工場の減産の両方から最も直接的な影響を受けます。来期において確実な需要量が見込まれる製品については、原材料価格のさらなる下落調整を待つのではなく、現在の比較的管理しやすい加工賃水準と工場の受注意欲が残っているうちに調達時期を前倒しし、供給量と納期を確定させることを推奨します。
価格比較よりも納期の確認を優先する。主体的な供給削減が行われている状況下では、同一仕様における工場間の価格差は単なるコストの差ではなく、生産スケジュールの余力や原材料在庫の差をますます反映するようになります。明確な納期約束ができる供給元については、その見積もりに含まれる「確実性プレミアム」を調達意思決定において重視すべきです。
ロングサイクル製品の安全在庫基準を高く維持する。化繊・繊維サプライチェーンにおける原材料の備蓄サイクルおよび製品のリードタイムは、地政学的混乱によって長期化しています。輸送サイクルが長い注文や特定の仕様に依存している注文については、輸送中および手元在庫の安全マージンを適度に引き上げることが、供給側の不確実性をヘッジするための合理的コストとなります。


 サポートされているIPv6ネットワーク